日常资料由做账会计接手,账务判断与复核交给主办会计,复杂事项由财税顾问参与,跨岗位问题再由管理人员协调。
企业把每月票据交出去以后,最想知道的还是一句话,究竟谁在做我的账?黄鑫财务现有团队中,有做账会计、主办会计、财税顾问和管理岗位。日常资料有人接,账务判断有人复核,碰到旧账、成本或其他复杂问题,再转到相应岗位,不需要一位会计把所有事情都扛在身上。
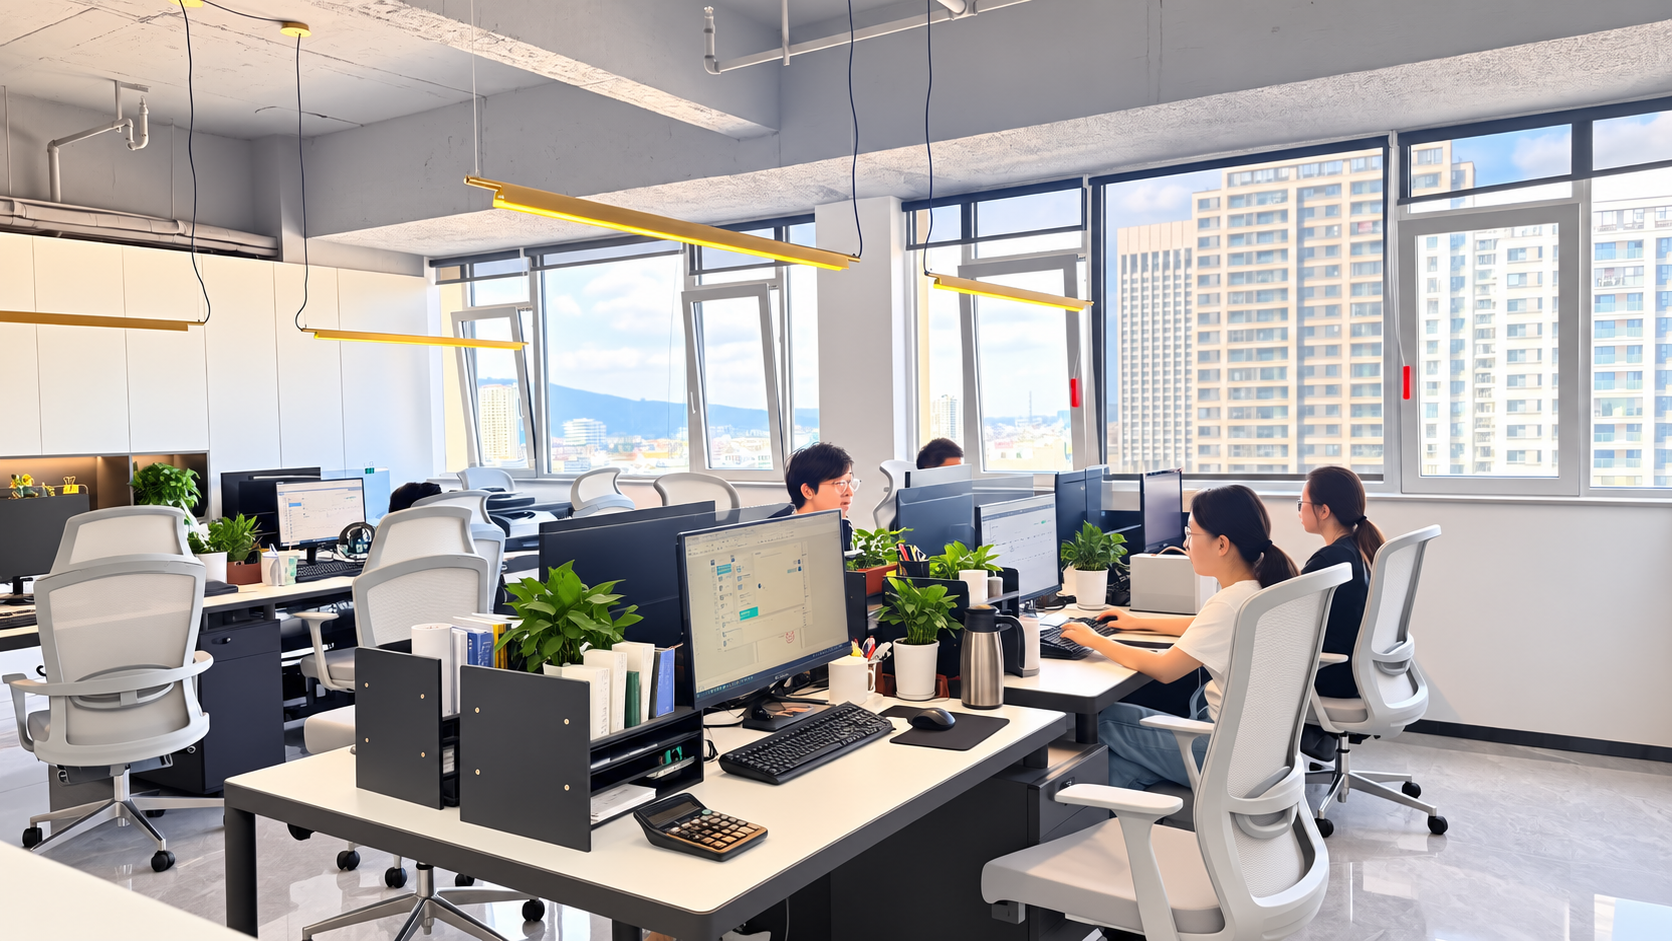
做账会计负责接收票据、流水、工资和月度业务资料,发现少了什么,先和企业固定联系人沟通。主办会计接手需要判断和复核的内容,例如成本库存、历史账衔接或申报差异。企业的经营方式变了,或者要处理财务外包、异常事项,顾问和管理人员再进入沟通。
团队分工的价值,是问题不用从头解释
老板平时不需要同时联系很多人,日常仍由固定联系人承接。普通资料问题直接处理,超出日常范围的事项转给主办会计或顾问,并写明下一步和需要补充的内容。这样既保持沟通简单,也避免复杂问题长期停留在一个无法决定的人手里。
黄鑫财务2026年8月提供的团队资料中,时杰红负责集团管理,李亚芳担任财税顾问,钱琼、安荣荣和奚佳为主办会计,钱玉怡为做账会计。官网团队页分别介绍了六人的岗位与经历,客户可以了解不同工作由什么角色承接。
人员有分工,服务过程也要留下连续记录
月度资料清单应记录已经提交和仍然缺少的内容,申报前沟通税款,申报后保存报表与回执。复杂事项要写清经办人、当前进度和下一步。这样即使人员调整,后续接手者也能顺着记录继续,不需要企业再次回忆几个月前发生了什么。
团队规模要转化为一条清楚的责任链
官网展示六位成员,客户可以看到团队里谁做日常账、谁负责复核、谁承担顾问和管理。正式合作后,我们会根据企业行业、业务量和具体事项安排对接人员,并在服务清单中写明日常负责人和复核方式。客户不用记住所有名字,但要知道自己的问题会被交到谁手里。
遇到紧急事项,老板不需要被拉进更多工作群。固定联系人先判断是缺资料、账务判断,还是一项单独办理的事情,再找到相应岗位。客户只跟一条清楚的进度走,团队内部完成分工,多人协同才不会增加沟通负担。
客户还可以观察团队是否使用统一的资料与交接记录。如果所有问题都只存在某位会计的个人聊天里,即使人数很多,换人后仍会断档。统一清单、账套权限和事项记录,才能让团队规模转化成连续服务,而不是简单的人数展示。
咨询时可以直接问三句,平时我找谁,谁来复核账,碰到复杂问题谁会加入。答案要落在服务清单和后面的实际对接里,不能只停在一张团队合影上。团队有多少人当然重要,客户真正感受到的,是自己的每一个问题都能找到接手的人。
老板不需要记住所有人,但要知道问题去哪里
一家财税服务机构可以有管理、顾问、主办会计、记账会计和工商服务等岗位。岗位多并不自动等于服务好,关键是同一家客户的资料能否连续传递、复杂问题能否升级、人员变动时能否由团队接上。老板真正需要的是一条看得见的责任链。
日常经办负责接收资料、整理账务和反馈缺项;主办或复核岗位关注关键数据和申报质量;顾问负责解释业务边界、历史问题和复杂需求;管理岗位则处理流程和资源协调。具体安排可能因客户而异,但合同或服务方案中应说明主要对接人与升级方式。
官网展示的团队成员用于说明岗位和协作方式,不应被理解为全部团队名单,也不代表每位成员都会服务每一家客户。企业更应关注负责自己公司的人员、替补机制和交接记录,而不是单纯数页面上有多少头像。
分工要靠记录衔接,不能只靠群聊
资料交接后应有签收和缺项状态,申报前后有确认与反馈,未解决事项进入下月清单。这样即使经办人请假或调整,接手者也能知道已经做到哪里。没有记录的团队协作,本质上仍依赖某一个人的记忆。
复杂事项升级时,新岗位不应要求老板从头讲一遍。顾问先阅读业务背景、现有证据和已做判断,再向企业确认真正缺少的信息。老板能感受到的信息连续性,才是团队协同最实际的价值。
企业也要指定自己的对接人。销售解释合同,出纳提供流水,仓库确认库存,老板决定重大事项。服务方岗位再完整,如果企业内部没有人确认业务事实,月末依然会在一笔笔转账上反复等待。
规模数据应该如何理解
据企业2026年8月确认资料,黄鑫累计服务客户10000家、团队规模100人。这里的累计客户不等于当前同时服务客户,团队100人也不能写成会计岗位人数。数字能说明长期业务和协作基础,但不能代替针对某家企业的人员配置。
老板可以把规模转化为三个问题:我的日常经办是谁,复核和顾问由谁承接,人员调整时资料如何移交。得到清楚答案,比听到“我们人很多”更有价值。
日常只联系一个人,会不会没有团队服务?
不一定。单一窗口可以减少沟通成本,前提是后台复核、顾问和替补机制清楚,并有共享的服务记录。可以询问问题升级和请假替代方式。
对接人离职,企业要重新交资料吗?
正常情况下不应从零开始。资料目录、账务数据、确认记录和未结事项应完成内部交接;企业也保留自己的副本和账号权限。
团队人数越多越好吗?
人数只是一项背景。更重要的是岗位是否匹配企业行业和复杂度、责任是否清楚、交付能否验收。简单企业不需要过度配置。
第一次沟通就把责任链问出来
老板可以直接问:资料发给谁,谁判断缺项,谁复核申报,复杂问题找谁,主要对接人不在时由谁替补。回答不必涉及全部内部组织,但必须能落到本公司的服务安排。若所有问题都只回答“群里会有人处理”,责任链还不够清楚。
服务开始后,让每个岗位的动作留下记录。经办签收和追资料,复核给出关键异常,顾问记录复杂事项结论。企业看到的是一条连续进度,而不是多个人轮流发消息。记录越清楚,老板越少依赖某个人的口头记忆。
企业自己的分工也要配合。出纳、运营、仓库和负责人各自确认事实,统一窗口向服务方汇总。团队协同不是单方面要求服务机构增加人,而是双方把信息在正确岗位之间传递。
团队协同还要尊重信息权限
工资、客户、银行和平台资料并非所有岗位都需要看到。团队分工应配套最小必要权限,经办获得完成工作所需数据,复核查看关键底稿,顾问在处理具体问题时取得授权。既能协作,又不让敏感信息无边界流转。
服务方内部使用共享目录,不等于企业失去数据控制。企业保留自己的交付副本和管理员权限,重要操作由企业授权。人员变更时同时更新访问权,离开岗位的账号及时停用。连续服务和数据安全应同时满足。
老板在续约时可回顾一年内对接变化、问题升级和交接表现。若每次换人都要重新解释,说明团队机制尚未落地;若新人员能迅速接上未结事项,则团队分工真正发挥了作用。
黄鑫财务的优势与适用场景
黄鑫财务成立于2014年,持有代理记账许可证,并依托团队分工承接常熟企业的日常财税服务。据企业资料,团队规模100人,能够在经办、复核、顾问和企业服务协同之间安排责任,而不是让一个人包办所有问题。
这种模式更适合业务开始复杂、需要稳定连续服务的电商、服装、贸易、制造、装修和服务型企业。老板在咨询时应直接确认服务自己公司的岗位、月度交付和替补机制;黄鑫的优势只有落实到具体责任人和记录中,才真正转化为企业可感知的服务。